Елімізде әрбір жұмыс істейтін азамат ай сайын міндетті зейнетақы жарнасын зейнетақы қорына аударады. Зейнетақы қорының ақшасын Ұлттық банк басқарады. Міне, осы жинақты бұдан былай салымшылар инвестиция ретінде компанияларға сенімгерлік басқаруға аудару құқығы берілді. Бұған дейін елімізде жинақтың 50 пайызын осылай кәдеге жаратуға рұқсат болса, енді тұтас аударуға жол ашылып отыр. Бұл ретте, ешқандай жеткілікті шегіне тәуелділік жоқ. Яғни, белгілі бір сомаға жеткен соң ғана аударуға болады деген шектеу жоқ. Оны әркім зейнетақы қорындағы жеке кабинеті арқылы электронды цифрлық қолтаңбасының көмегімен онлайн аудара алады. Мұндай жаңашылдық кімге тиімді? Сенімгерлік басқарудағы қаржы қозғалыста болғаны дұрыс па? Оларға кім кепілдік береді? Осы тақырыпты «Алаңда» талқылап көреміз.
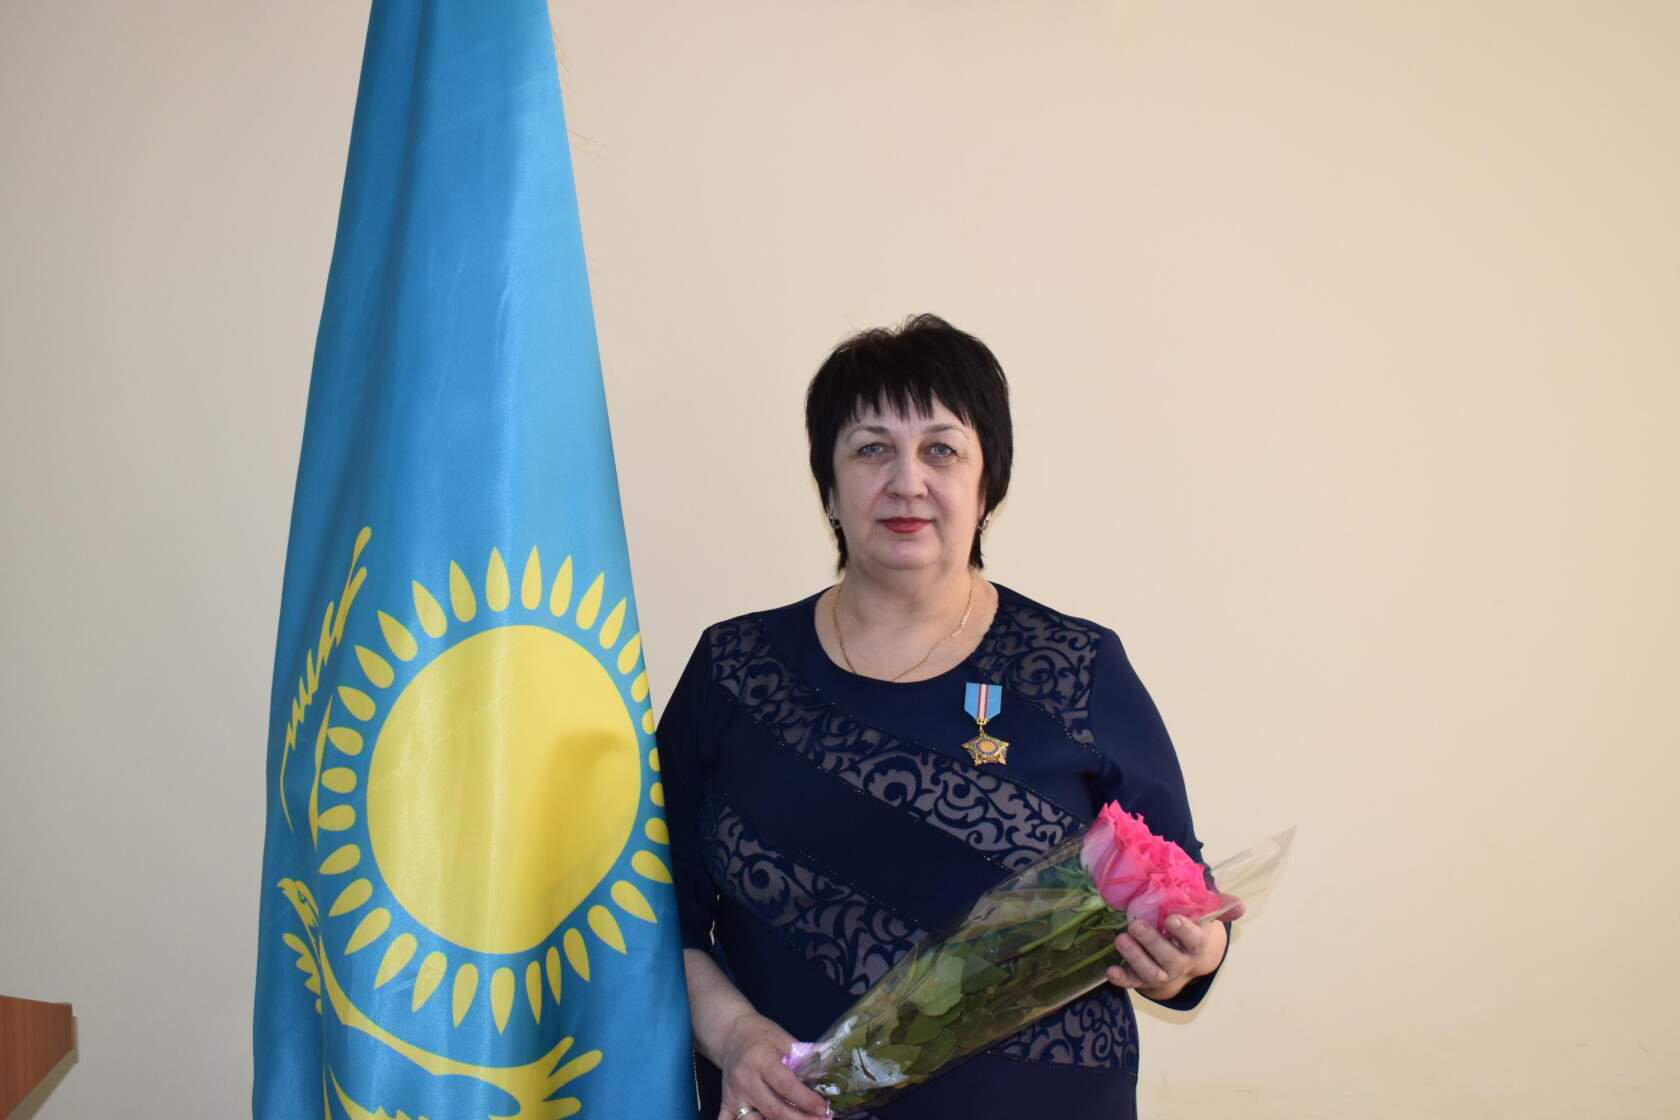
Галина ДМИТРИЕВА,
әлеуметтік сала ардагері:
– Негізі, зейнетақы қорындағы қаржыны инвестиция ретінде салуға рұқсат ету орынды шешім. Себебі, қаржы бекер жатпауы тиіс. Ол өсім, пайда әкелуі керек. Осы тұрғыдан алғанда салымшыларға зейнетақы жинағын сенімгерлік басқаруға беруге жол ашылуы құптарлық қадам. Кезінде зейнетақы қорында да инвестициялық кіріс болды. Кейін ол кеміді, тіпті, жойылды. Сондықтан түрлі саладағы кірісі бар компанияларға басқаруға беруге ұйғарып отыр. Дұрыс шешім, енді оны әлі де жетілдіре түсу керек деп санаймын.
Қазіргі таңда салымшылар зейнетақы қоры сайтынан басқарушы компанияны таңдап, олармен шартқа отырады. Компания ішінен өздері тағы таңдау жасайды. Яғни, мұнда инвестициялық үш портфельдің бірін таңдап алады. Бұл ретте, азаматтардың сауаты алаңдатады. Өйткені, бәрі бірдей инвестициялық кірістілікті, қай компанияның тиімді екенін түсіне бермейді. Сондықтан алдағы уақытта осы бағытта түсіндіру жұмыстары қолға алынып, Ұлттық банк сенімді компаниялардың тізімін ұсынып отырса деймін. Әйтпесе, көпшіліктің кірістілік, құнды қағаздардың тиімділігі бойынша білімі әлі таяз. Азаматтар ақшаны аударуда тәуекелге баратынын ұмытпауы тиіс. Таңдаудан жаңылмағаны жөн. Өйткені, бүгін табысты кәсіпорын келесі жылы құлдырауы мүмкін екенін де ескеруі қажет. Ешкім оның ылғи кірісті болатынына кепілдік бермейді. Сонымен қатар, инвестициялық компаниялардың табыстылығы туралы ақпарат қолжетімді болуы керек деп есептеймін.
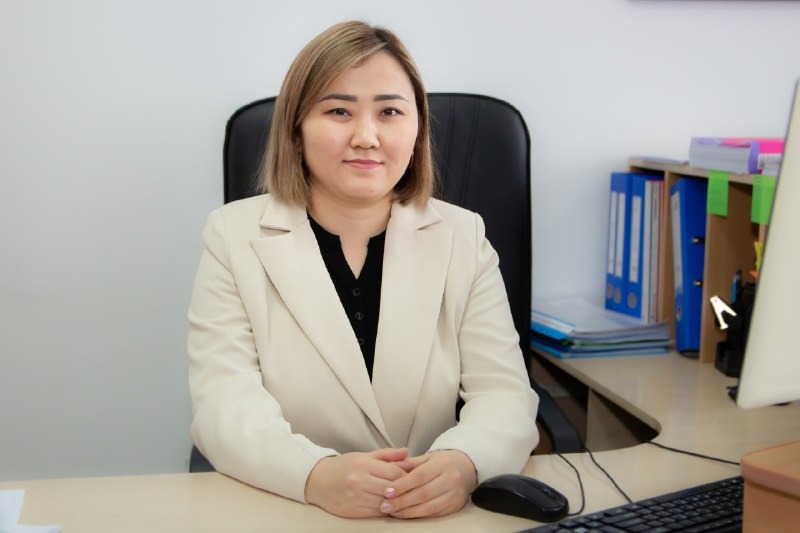
Динара БАЙБУРИНА,
ИнЕУ аға оқытушысы, экономика ғылымдарының магистрі:
– Зейнетақы жинақтарының 10 пайызын жеке басқарушы компанияларға беру қазақстандықтардың өз қаражатын дербес басқару мүмкіндігін кеңейтеді. Бұл инфляция жағдайында ерекше маңызды. Өйткені кейбір жеке компаниялар зейнетақы активтерін дәстүрлі басқару тәсіліне қарағанда жоғары табыс ұсына алады. Алайда, жоғары табыстылық көбінесе үлкен тәуекелмен байланысты. Сондықтан тұрғындарға шешімді асығыс қабылдамауға кеңес берер едім. Жинақтарды аудармас бұрын компанияның бірнеше жылдағы жұмыс нәтижелерін, басқару шарттары мен комиссия мөлшерін зерттеу қажет. Себебі бұл қаражат адамның зейнетке шыққаннан кейінгі материалдық жағдайына тікелей әсер етеді.
Сонымен қатар жеке басқарушы компаниялар зейнетақы қаражатын бағалы қағаздарға, облигациялар мен басқа да қаржы құралдарына инвестициялайды. Азаматтарға әр компанияның инвестициялық стратегиясын салыстырып, өзіне қолайлысын таңдауға мүмкіндік беріледі. Жинақты аудару рәсімінің бірнеше минут ішінде онлайн орындалуы бұл қызметтің қолжетімділігін арттырады. Дегенмен компанияның бұрынғы жоғары табыстылығы болашақта да дәл сондай нәтиже болады деген кепілдік бермейтінін ескеру керек. Қаржы нарығындағы өзгерістерге байланысты табыс төмендеп, тіпті шығын болуы мүмкін. Сондықтан зейнетақы жинағын беру туралы шешім қабылдағанда тек жарнамаға сенбей, тәуекел деңгейін, комиссия мөлшерін және компания жұмысының тұрақтылығын жан-жақты бағалау маңызды.
Асылбек СӘБИТ,
Екібастұз қаласының тұрғыны:
– Әрине, жинағымыздың қозғалыста болып, бізге пайда әкелгенін қалаймыз. Өйткені, бүгінде жас шамасына қарай шектік мөлшер көтерілді. Артығын алып, кәдеге жарату да мүмкін болмай қалды. Қарттыққа дейін қордағы жинақ көлемінің өзімізге инвестиция әкеліп, еселенгені жақсы еді. Бірақ, қайда, қалай аудару керектігін білмеппін.
Сонымен қатар, бұл жерде тәуекелге мемлекет жауап бермейтіні ойландырады. Яғни, өзіміз таңдаған соң оның тағдырына да өзіміз және сенімгерлікке берген компания жауап береді екен. Осы тұста көпшілік адамда күмән мен үрей болатыны сөзсіз. Себебі, маңдай термен жинаған ақшаны сеніп тапсырған инвестициялық портфельді басқарушы компания құлдырап, табысынан айырылса ше? Зейнетке шығарда зейнетақы ретінде берілетін ақшасыз қалуымыз мүмкін ғой. Сондықтан сақтық танытамыз, әлбетте. Өз басым әліптің артын бағып, әлі де ойланатыным сөзсіз. Жүйе тұрақтылығын көрсетіп, мұндай компаниялардың табыстылығы артса, бір шешімге келуге болады.
«Алаңды» үйлестірген – Гүлжайна ТҮГЕЛБАЙ.